再建の背景と取り組みの全容
本事例の発表元は、地方の中小企業の再建を支援した株式会社稲田財務(東京都大田区)である。同社が当初受けた相談は、経営の厳しい状況だった。損益は赤字が続き、貸借対照表は債務超過。金融機関への返済もリスケジュールしていた。さらに社内の会計処理が整理されておらず、経営者自身が現在の財務状況を正確に把握しにくい状態だった。
代表の稲田裕は、「再建の現場では数字が悪いこと以上に、それらの数字が正確に見えていないことがある。現在地が分からなければ、どこから手をつけるべきか判断できない」と話す。
最初の取り組みとして、売上の拡大施策や新たな資金調達に着手するのではなく、会計処理の整理と財務状態の正確な把握を優先した。売上、原価、固定費、借入金、資金繰りなどを見える化することで、実態を明確にした。
次に国の「経営改善計画策定支援事業」の枠組みを活用し、今後の売上計画、利益計画、資金繰り、返済計画を整理。金融機関と共有できる経営改善計画へと落とし込んだ。しかし、同社が最も重視したのは「計画を作ること」そのものではなく、「計画を終わらせないこと」だった。
計画策定後も月2回のモニタリングを継続。計画と実績を比較し、売上が計画どおりか、原価や固定費の想定外の増加はないか、現預金の推移、今後の返済の無理はないか、ズレがあればどう修正するか――これらを経営者と確認しつつ、必要に応じて施策を修正した。
この取り組みは約1年半で計画を策定することに至り、その後もモニタリングを継続。支援開始から約2年が経過した時点で、業績・財務状況・改善計画の進捗が金融機関から前向きに評価されるまで回復した。
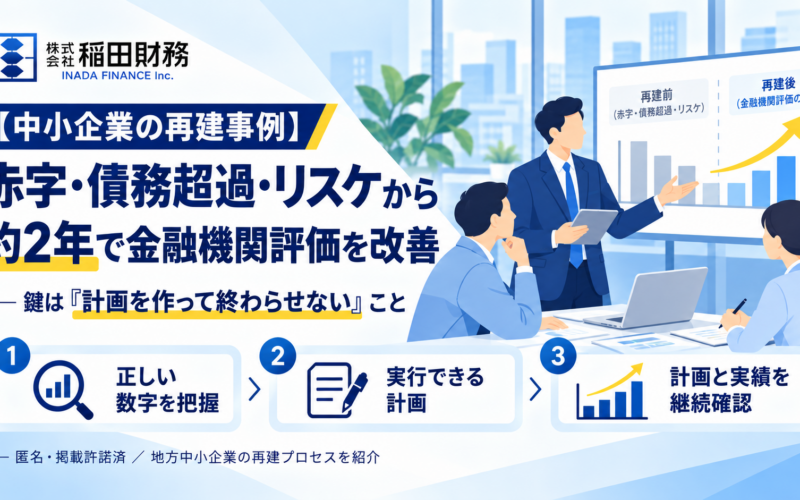
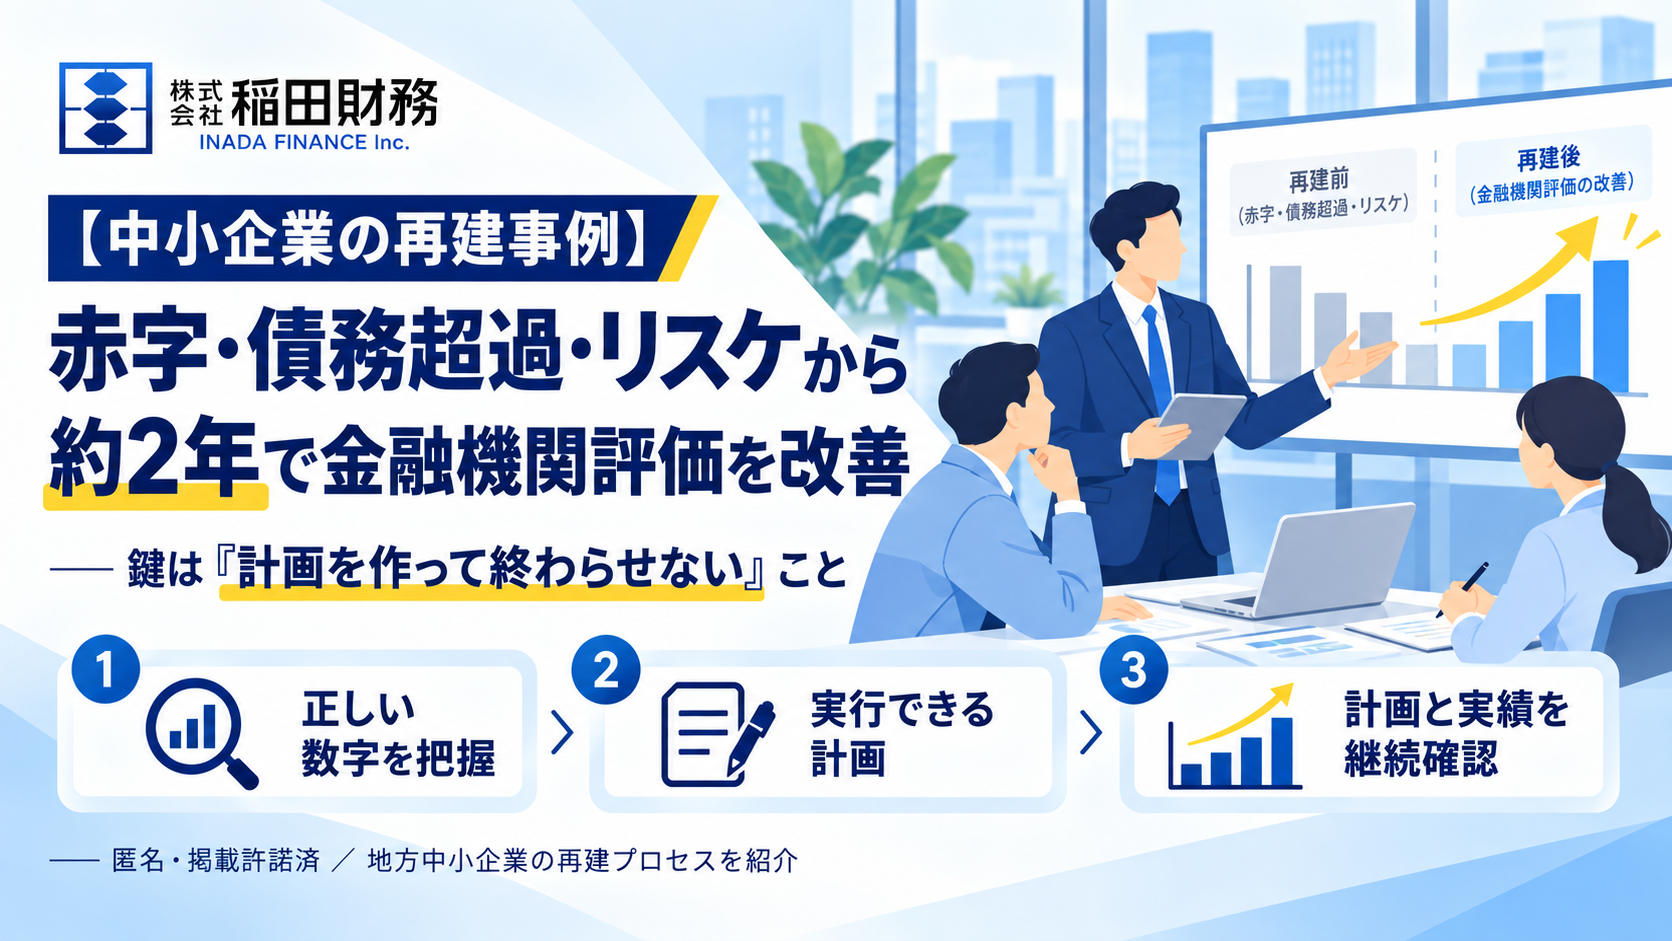
稲田財務はこの事例の再建の要点を次の3つに整理している。
1.正しい数字を把握する
会計処理の乱れは正しい経営判断を妨げる。再建の第一歩は、現在地を正確に把握できる状態をつくること。
2.実行できる改善計画をつくる
理想の数字を並べるのではなく、実際の売上・原価・人員・返済能力を踏まえ、現実的な計画に落とし込む。
3.計画と実績を継続的に比較する
計画を作っただけでは変化は生まれない。毎月の実績を確認し、ズレの原因を分析・修正する。この繰り返しが経営改善の確度を高める。
「赤字や債務超過に陥っても再建を諦める必要はない。一方で、計画を作って終わらせるだけでは不十分だ。正しい現在地を把握し、実行できる計画をつくり、その数字を継続して見続けることが重要だ」と稲田代表は語る。
同社は数字を経営者を評価する“通信簿”ではなく、現在地と進むべき方向を示す“地図”と捉えている。今回の事例も、再建の出発点は特別な裏技ではなく、まず自社の数字を正確に把握することだった。
【会社概要】
株式会社稲田財務
所在地:東京都大田区中馬込3-23-14-109
代表者:稲田裕
事業内容:中小企業向け財務コンサルティング
決算書を使わず約3分で自社の財務状態を確認できる無料診断「3分財務チェック」:https://inada-finance-health-check.vercel.app/
会社詳細:https://inadazaimu.jp/
お問い合わせ:info-ifl@inadazaimu.jp
出典・補足
– 本事例は、株式会社稲田財務が実際に支援した中小企業の事例を、企業が特定されないよう匿名化したうえで掲載しています。
– 経営状況、支援内容、期間などは実際の支援内容に基づいています。
– 「経営改善計画策定支援事業」は、認定経営革新等支援機関等による経営改善計画策定を支援する公的な制度です。
出典:【中小企業の再建事例】赤字・債務超過・リスケから約2年で金融機関評価を改善—鍵は「計画を作って終わらせない」こと/株式会社稲田財務/2026年10月27日